|
现货平台 中文 | English |
服务热线:400-110-9771
|
现货平台 中文 | English |
9月全国水泥市场依托金九旺季、成本抬升与错峰限产,价格整体呈现普涨上行、区域分化、落地不均格局。
分区域来看,华北成本支撑、需求偏弱,水泥涨价分化;东北底部反弹、高频喊涨但落地有限;西北推涨与弱稳并存、区域走势差异显著;华东迎来普涨,区域落地分化;中南涨幅居前、成本推涨但需求制约落地;西南成本倒逼涨价、旺季需求偏弱涨跌互现。
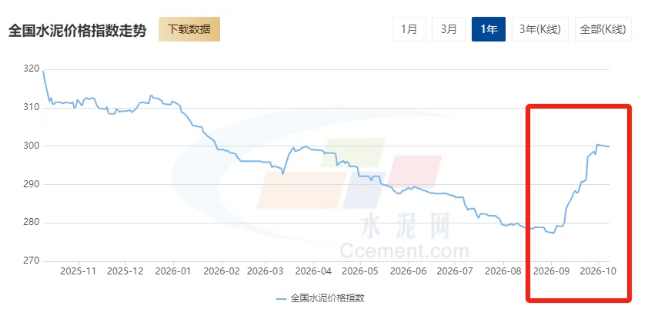
9月初全国水泥价格指数为277.49点,月末报收300.07点,环比上涨8.26%,同比下跌6.24%。
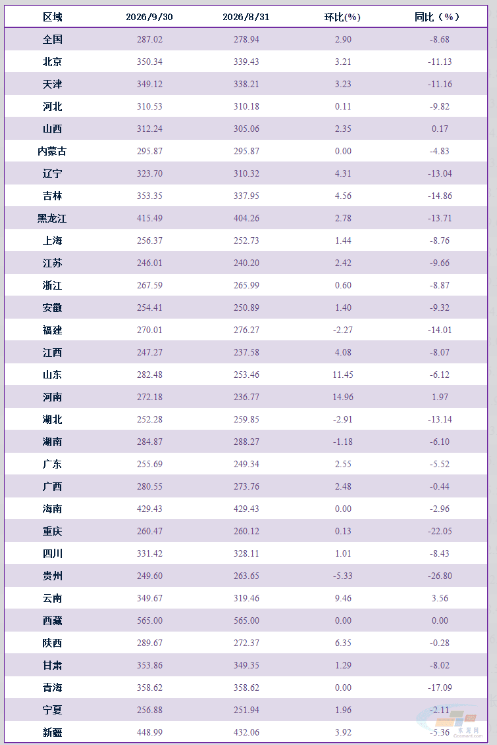
2026年9月末,全国P.O42.5散装水泥均价为287.02元/吨(注:本文价格为含税到位价,具体以实际成交价为准),环比上涨2.90%,同比下滑8.68%。本月价格环比上涨的省(市)有23个,4个省(市)价格持平,4个省(市)价格出现下跌。其中河南地区涨幅较大,幅度14.96%。
表:2026年9月各省P.O42.5散装水泥价格变化(元/吨,含税到位价)
数据来源:水泥大数据
进入“银十”传统施工窗口期,全国水泥市场预计呈 "赶工托底、南北分化、涨价落地存阻"格局。10月多地延续错峰限产,供给端持续收缩,叠加煤炭成本维持高位,企业修复盈利的推涨意愿依旧强烈。北方气温转冷,施工逐步进入尾声;南方仍有一定赶工空间,但下游资金紧张问题仍较为突出,价格虽有成本支撑,但向上弹性有限,整体 “预期向好、现实偏弱” 的局面或将延续。