|
现货平台 中文 | English |
服务热线:400-110-9771
|
现货平台 中文 | English |
前言:
北京时间2026年10月14日,全球四大铁矿石生产商之一的力拓(Rio Tinto)发布2026年三季度产销报告。
报告显示,公司三季度整体运营表现稳健,铁矿石业务在皮尔巴拉矿区持续的生产率提升举措支撑下产销稳步回升——全球铁矿石销量(100%基准)达9077万吨,同比增2.7%、环比增2.2%,前三季度累计2.55亿吨,同比增3.4%。
同期,备受瞩目的西芒杜(Simandou)项目爬产明显提速,三季度实现约1000万吨/年(100%基准)的年化产量运行率,公司维持其于2028年下半年达到6000万吨/年运行率的目标。
不过,加拿大铁矿石公司(IOC)单季度以及前三季度产量同比仍出现负增长,三大铁矿产区(澳大利亚、加拿大、几内亚)表现继续分化。
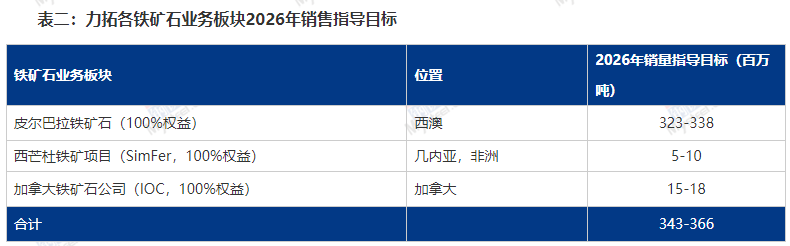
全年来看,力拓维持2026年全球铁矿石发运指导目标3.43-3.66亿吨不变(含加拿大、几内亚矿区),其中西澳皮尔巴拉业务发运指导目标3.23-3.38亿吨、IOC 1500-1800万吨、西芒杜500-1000万吨(均为100%基准)。
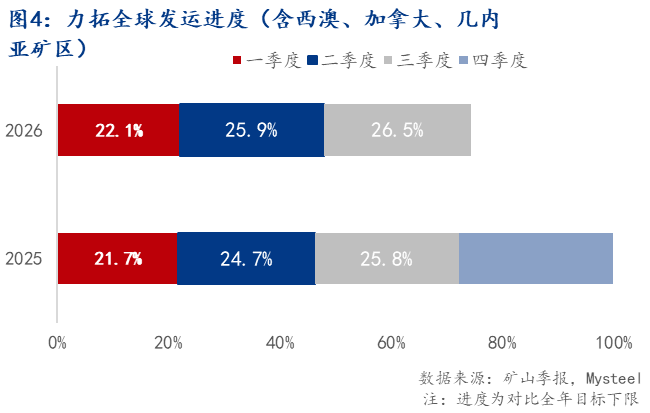
从前三季度完成进度评估,目前完成全年目标低端的74.4%,对比去年同期进度有所加快,叠加西芒杜投产进度的加快,预计力拓将顺利完成全年目标。
一、三季度皮尔巴拉产销稳步回升,运营稳定性延续
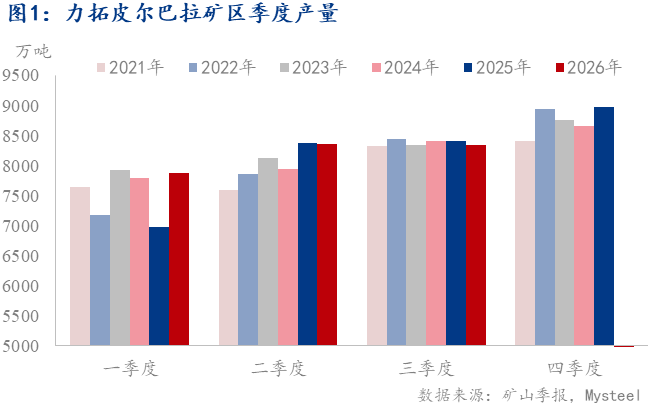
2026年三季度,力拓西澳皮尔巴拉业务铁矿石产量(100%基准)为8343万吨,同比小幅下降0.8%、环比基本持平(-0.1%);前三季度累计2.46亿吨,同比增3.4%(图1)。
产量同比微降主要受去年同期高基数影响——2025年三季度皮尔巴拉产量达8410万吨,为近年同期次高水平;而本季度产量在当季无重大天气扰动的情况下保持高位运行,反映出矿山运营稳定性延续。
力拓在报告中将三季度矿山表现归因于"持续的生产率提升举措",即过去两年持续投入的矿山健康维护、采矿序列优化及破碎筛分效率提升等项目成果的持续释放。
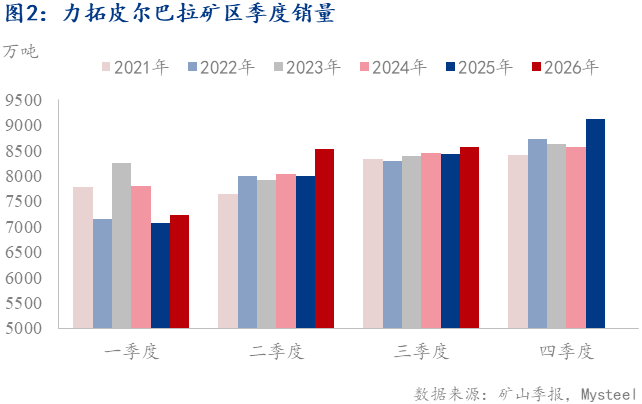
从发运端看,三季度皮尔巴拉铁矿石销量(100%基准)为8568万吨,同比增1.6%、环比基本持平(+0.5%);前三季度累计2.433亿吨,同比增3.6%(图2)。
力拓表示,本季度销量增长得益于矿山表现及港口库存保持健康水平,产销衔接较去年同期更为顺畅。
需要注意的是,力拓提示2027、2028年部分季度的港口外运能力将受到计划性重大资本项目的影响,其中包括Parker Point取料机(reclaimer)改造等项目,旨在提升系统灵活性并为Rhodes Ridge项目做前期准备。这意味着中期内发运节奏可能出现阶段性波动,但属于产能升级的必要投入。
对比来看,加拿大铁矿石公司(IOC)的表现在今年上半年低于此前预期,在三季度则环比出现显著改善,但同比仍承压。
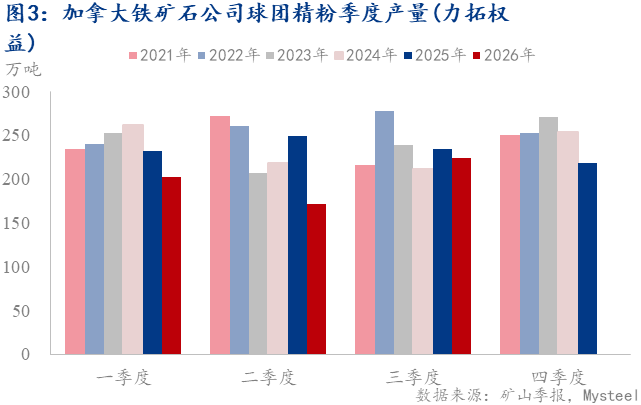
具体来看,加拿大铁矿石公司(IOC)三季度球团及精粉产量(100%基准)为380万吨,环比大幅回升30.4%,但同比仍下降4.8%;前三季度累计1017万吨,同比下降16.5%(图3)。
于此同时,加拿大铁矿石公司(IOC)三季度球团及精粉销量(100%基准)378万吨,环比增19.6%、同比降6.0%;前三季度累计1196万吨,同比下降14.4%。
力拓表示,IOC当前运营重心仍在于渐进改善采场健康度,依托采矿序列优化与总物料移动量提升来推动产量恢复。
三季度环比改善明显,一方面来自选厂给料增加,另一方面受益于矿石翻车机更换完成后港口装入率恢复正常。就全年而言,IOC的1500-1800万吨指导目标能否顺利达成,仍取决于后续采场恢复进度与天气条件的扰动程度。
二、品种结构调整:PB维持稳健,SP10环比重拾动能
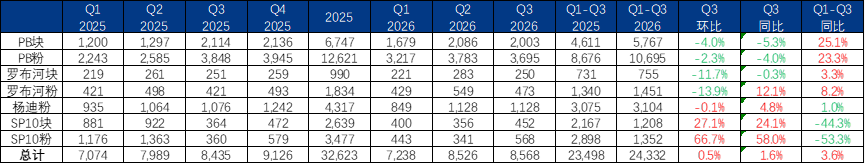
据最新季报显示,三季度PB粉/块合计发运量占比约达66.5%,旗舰产品结构保持稳定,但这一占比环比小幅下降2.3个百分点,与此同时SP10粉/块合计发运量占比则出现较为明显的提升。
具体来看,得关注的是SP10产品环比大幅放量:SP10块矿销量环比增27.1%、SP10粉矿销量环比增66.7%(同比分别增24.1%、58%)。
不过,由于上半年(尤其是二季度)PB产品发运占据主导,SP10前三季度累计销量同比仍大幅下降(块矿-44.3%、粉矿-53.3%),而PB块/粉前三季度累计销量同比分别大增31%、28%。
这一"上半年PB强、三季度SP10回升"的节奏,反映出公司在新PB产品标准推进过程中,根据矿山产出与市场需求灵活调节高低品位产品的发运结构。
表一:力拓分产品季度发运情况(单位:万吨)
此外,力拓在中国港口销售业务则出现下降,从披露的数据显示,力拓三季度中国港口销售量约为470万吨,环比虽然增加180万吨,但同比减少20万吨,其中销售的71%铁矿产品在中国港口完成选矿或混矿工作。截至9月底,港口的库存水平为370万吨,其中包括240万吨皮尔巴拉产品。
三、项目进展:西芒杜三季度爬产提速,节奏较上半年明显加快
关于几内亚西芒杜(Simandou)项目的进展,第一季度由于发生安全事故后采取保守、分阶段复产方案,以确保安全经验教训得以严格执行,二季度产量环比有所回升,在此期间产量亦受到临时筛分及破碎设施可靠性的影响,而三季度西芒杜项目实现约1000万吨/年(100%基准)的年化产量运行率,爬产节奏较上半年明显加快。
具体来看,三季度西芒杜矿区产量为246万吨,环比增加272.7%,前三季度合计产量达到369万吨。另外库存情况方面,截至9月底,矿山堆存未破碎矿石790万吨。若计入几内亚港口、在途船舶及中国港口库存,全系统总库存达1110万吨。
销售情况方面,三季度西芒杜项目向中国发运共计220万吨(100%权益),单季度销量则为130万吨。力拓在季报中提到,西芒杜在满产情况下,整体到中国的价值链条目标周期约为75至90天,加上客户提货时间最多再延长30天(从矿山到确认销售)。
在此期间,西芒杜项目SimFer固定设施调试和运营准备工作按计划持续推进,为第四季度向永久性工厂基础设施过渡提供支持,公司维持其于2028年下半年达到6000万吨/年运行率的目标。
矿石继续通过SimFer铁路支线从SimFer矿山运往铁路主线,并经由WCS港口发运,同时SimFer港口建设正在收尾。关键基础设施的调试目标仍集中在2026年内完成,为2028年下半年逐步爬坡至满产提供支持。具体来看:
矿山工程:矿山按计划推进,工程完成率约84%。大规模土方工程和永久设施建设仍在继续,预计2026年第四季度完成负荷调试,并通过两台初级破碎机中的一台产出首批矿石。
铁路专线:机车车队规模持续扩大,以支持产量爬坡。; 港口设施:SimFer港口及航运基础设施按计划持续推进,完成率92%。转运船的制造和组装正在推进,首艘船于本季度末抵达几内亚。作为调试活动的一部分,预计2026年第四季度通过SimFer港口产出首批矿石。
四、2026年产销展望:全年目标预计顺利完成
力拓2026年全球铁矿石发运指导目标区间为3.43-3.66亿吨(含加拿大、几内亚矿区,表二),其中西澳皮尔巴拉业务铁矿石发运指导目标区间为3.23-3.38亿吨,较此前保持不变。
具体来看,前三季度力拓全球铁矿销量约2.55亿吨,完成全年目标低端的74.4%,对比去年同期进度有所加快(图4),叠加西芒杜投产进度的加快,预计力拓将顺利完成全年目标。
其中澳洲几内亚和加拿大表现继续分化,加拿大受上半年减量影响预计大概率达成其目标区间的低位水平,采场健康度恢复进度是全年目标的关键,全年产销预计保持同比减量,而澳洲和几内亚则实现同比正向增长。
数据来源:钢联数据