|
现货平台 中文 | English |
服务热线:400-110-9771
|
现货平台 中文 | English |
数据来源:海关总署;
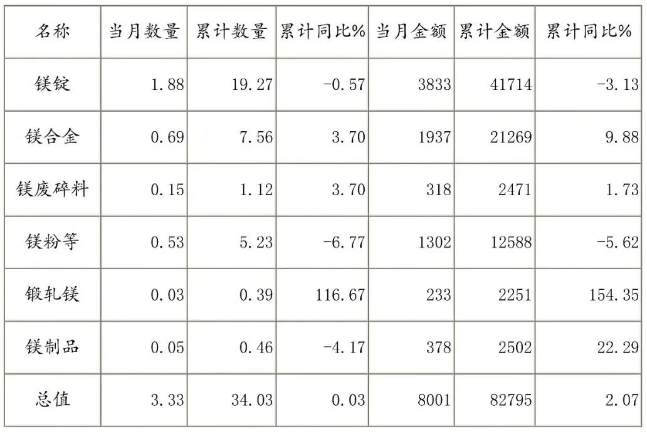
表格单位:万吨、万美元、美元/吨
一、整体出口概况
2026年9月,国内镁产品外贸延续弱势下行格局,出口总量与金额连续第二个月环比回落,同比降幅显著扩大。本期数据进一步印证行业长期结构性矛盾:镁锭低价内卷持续,出口价格长年倒挂国内市场,叠加9月人民币大幅升值冲击,拖累全行业出口盈利。高附加值深加工产品虽保持累计增长韧性,但当月出口量亦明显回落,难以对冲镁锭低价出口与汇兑损失的双重利润损耗。
1. 单月数据:9月全国各类镁产品出口总量3.33万吨,环比下降0.60%,同比大幅下降23.27%;出口总金额8001万美元,环比下降2.44%,同比下降23.81%,量价同步走弱,同比降幅较8月显著扩大。测算整体出口均价约2403美元/吨。值得高度关注的是,出口总量已连续第二个月环比下滑——7月3.46万吨→8月3.35万吨(-3.18%)→9月3.33万吨(-0.60%),两月累计降幅约3.76%,下行趋势明确。
出口连续下滑原因深度剖析:9月镁产品出口延续下行,是外部需求、汇率冲击与行业内生矛盾三重因素共振的结果:
其一,欧洲制造业复苏不均衡,镁下游传统需求仍偏弱。尽管9月欧元区制造业PMI升至52.9、创逾四年新高,但复苏主要集中于科技、服务业领域,镁下游集中的冶金、化工、传统汽车零部件等行业仍处于去库存阶段,叠加7-8月欧洲夏休淡季滞后影响,下游补库意愿不足,直接压制镁锭、镁粉等原料型产品出口。
其二,人民币大幅升值严重削弱出口竞争力并放大汇兑亏损。2026年三季度人民币进入持续升值通道,9月18日在岸、离岸人民币对美元双双升破6.70关口,创2023年2月以来近三年半新高,年内累计升值超4%。一方面直接抬高美元报价、削弱价格竞争力,海外采购方压价采购;另一方面镁锭外贸普遍执行超长账期,贸易商接单时锁定美元报价、数月后回款结汇,汇兑亏损直接吞噬全部毛利,多数镁锭出口订单陷入明牌亏损,企业主动收缩出口规模。
其三,多重其他因素叠加施压。一是欧盟碳边境调节机制(CBAM)于2026年实施,镁在将来出口欧盟或面临额外碳成本预期,部分海外客户已在谨慎调整采购策略;二是海外主要消费市场用量不及预期致库存偏高,三季度中后期持续去库存,新增订单减少;三是国内出口贸易习惯性内卷、低价抢单,形成"价低→不愿出口→量缩"的负向循环。
2. 均价变动:整体出口均价环比8月2437美元/吨下跌34美元/吨(-1.40%),同比亦明显回落。均价下行是品类结构走弱与镁锭持续压价的共同结果,叠加人民币升值带来的汇兑损失,镁锭出口陷入"量滞、价低、汇损"格局。
3. 累计数据:1-9月镁产品累计出口34.03万吨,同比微增0.03%;累计出口金额82795万美元,同比增长2.07%。金额增速高于量增速,出口结构持续优化,高附加值产品溢价支撑整体均价上行。但累计量增速已从1-8月的3.54%大幅收窄至0.03%,几近停滞,反映三季度出口持续走弱的累积效应,高端产品盈利增量基本被镁锭低价内卷与汇兑损耗抵消。
4. 品类格局:镁锭、镁合金仍是出口两大核心品类。镁锭作为第一大出口品类,深陷低价内卷、价格倒挂困境,是拖累全行业出口效益的核心短板;9月镁合金出口量环比大幅下滑13.75%,高端品类当月韧性亦受冲击。镁合金、锻轧镁等高附加值产品累计量价优势明显,高端化转型仍是破解外贸困局的核心路径。
供应端占比方面,1-9月镁锭累计出口19.27万吨,国内超两成原镁资源以镁锭形式直接低价出口,叠加汇兑波动的系统性损耗,进一步放大行业效益亏损。
二、分品类出口数据分析
(一)镁锭
镁锭是我国镁产品出口体量最大的核心品类,其外贸表现直接决定全行业出口效益。长期以来,国内镁锭出口贸易无序竞争频发,出口价格长年低于国内市场均价,形成常态化倒挂。9月镁锭出口量停滞不前、价格继续下行,低迷态势未有改善。
1. 月度环比:9月镁锭出口1.88万吨,与8月持平,连续两个月停滞在1.88万吨低位,增长动能完全丧失;出口金额3833万美元,均价约2039美元/吨,环比下跌33美元/吨(-1.59%),呈现量滞价跌格局,出口价格持续低于国内主产区出厂价。从更长周期看,镁锭出口量自7月约1.87万吨至8月、9月均为1.88万吨,连续三月低位徘徊,与整体出口连续环比下滑趋势一致。
2. 月度同比:9月镁锭出口量价同比均走弱,本年度人民币整体偏强,相比去年同期汇兑优势完全逆转,进一步压缩本就微薄的利润空间。
3. 累计同比:1-9月镁锭累计出口19.27万吨,同比下降0.57%,已由1-8月的正增长转为负增长,海外刚需底盘出现松动。累计出口金额41714万美元,同比下降3.13%,均价仅2165美元/吨,持续大幅低于国内主产区市场价,叠加物流、港杂、报关等成本,镁锭外贸整体处于亏损状态。
镁锭外贸长期深陷低价内卷与价格倒挂,是行业经营模式与竞争格局固化的结构性顽疾,亏损逻辑可归纳为三层:
其一,超长账期模式奠定亏损基础。镁锭外贸普遍执行超长账期,生产企业难以承担资金占用与回款风险,基本全面退出自营出口,海外订单完全由专业外贸商承接。
其二,贸易商过度内卷压低报价底线。国内镁锭出口贸易商众多、市场分散、集中度极低,为抢夺有限海外订单长期恶性压价、以价换量,形成长期低于国内售价的倒挂格局。
其三,9月人民币大幅升值成为压垮镁锭出口的重要外部因素。如前所述,人民币升破6.70、年内升值超4%,叠加超长账期的周期错配,汇兑亏损直接吞噬全部毛利,绝大多数镁锭出口订单明牌亏损,企业主动收缩出口规模。
9月镁锭出口量停滞、价格下行,既是海外需求疲软下刚性采购收缩的反映,也是贸易商为保市场份额、不计汇损低价抢单的结果。无利润、汇损叠加的低价接单模式,不仅无法沉淀稳定优质客户,还让行业丧失国际议价权,持续对冲高附加值产品的盈利,拖累全行业外贸效益。
(二)镁合金
镁合金作为高附加值主力品类,9月出口量出现明显回落,当月抗周期韧性受冲击,但累计维度仍保持增长,是支撑行业高端出口的核心力量。
1. 月度环比:9月镁合金出口0.69万吨,环比8月大幅下降13.75%,是拖累9月整体出口量的最主要因素;出口金额1937万美元,均价约2807美元/吨,环比小幅回落36美元/吨(-1.27%)。出口量大幅下滑,反映欧洲制造业复苏不均衡下新能源汽车、3C电子等终端需求阶段性走弱,叠加海外客户去库存周期延续,高端品类亦未能独善其身。
2. 月度同比:尽管当月出口量回落,但依托新能源汽车、电动自行车、3C电子轻量化需求,产品海外竞争力仍保持较强水平。高附加值产品议价能力强、订单利润充足,可通过调整报价、缩短账期对冲汇率波动影响,受汇率冲击远小于低端镁锭。
3. 累计同比:1-9月镁合金累计出口7.56万吨,同比增长3.70%;累计出口金额21269万美元,同比增长9.88%,金额增速显著高于量增速,长期溢价优势突出。
与镁锭低效亏损出口形成鲜明对比,镁合金依托轻量化属性,受益海外新能源产业链刚性需求,出口累计韧性较强。这一差异化表明:行业出口效益低迷的核心症结并非单纯海外需求不足,而是镁锭低端内卷、长期价格倒挂叠加汇兑亏损的双重拖累。高端深加工产品的出口溢价可对冲部分汇率损失,但无法完全抵消镁锭大规模低价出口造成的整体效益损失。
(三)镁粉等
镁粉作为传统工业用料,9月出口量环比回升,但累计仍延续弱势,属于行业出口短板品类。
1. 月度环比:9月镁粉等品类出口0.53万吨,环比8月增长15.22%;出口金额1302万美元,均价约2457美元/吨,环比上涨105美元/吨(+4.46%),量价同步回升。
2. 月度同比:量价同比仍承压,海外传统领域需求持续萎缩,叠加汇率波动挤压低端产品微薄利润,出口经营难度加大。
3. 累计同比:1-9月镁粉累计出口5.23万吨,同比下降6.77%;累计出口金额12588万美元,同比下降5.62%,是三大主流原料品类中累计降幅最大的品类。
镁粉下游集中于冶金、化工、烟火制造等传统领域,替代材料冲击明显,海外需求持续萎缩。9月镁粉量价环比回升属于低位技术性反弹,累计维度仍持续下行,进一步凸显低端原料品类出口低效的行业矛盾——低端品类普遍内卷承压、受汇率冲击显著,其中镁锭因出口体量最大、倒挂周期最长、账期最长,对全行业出口效率与盈利的冲击最为深远。
(四)镁废碎料、锻轧镁、镁制品
9月镁深加工、再生类产品继续呈现显著结构性分化,行业出口效益两极分化加剧。高端锻轧镁、定制镁制品依托技术壁垒和高端刚需,累计维持高增长、高溢价、高盈利的优质出口态势,且凭借强议价能力可有效转嫁汇率风险,是外贸提质增效的核心支撑;镁废碎料等再生低端品类需求低迷。整体来看,高端品类创造的盈利增量持续被镁锭长年低价倒挂、低效内卷出口+汇兑亏损大幅稀释,行业整体出口利润难以释放。
1. 镁废碎料:9月出口0.15万吨,环比8月增长66.67%;1-9月累计出口1.12万吨,同比增长3.70%;累计出口金额2471万美元,同比增长1.73%。当月出口量大幅回升,但海外再生原料需求整体清淡,价格延续下行。
2. 锻轧镁:行业附加值最高品类,累计出口保持高速增长,但当月波动较大。9月出口0.03万吨,环比8月下降57.14%;1-9月累计出口0.39万吨,同比大增116.67%;累计出口金额2251万美元,同比大涨154.35%。海外高端装备、航空航天、精密制造刚需持续释放,产品稀缺性与国际竞争力突出,出口均价稳居全品类首位,是行业出口结构优化标杆。当月大幅回落属于小批量高端订单的正常波动,不改长期高增长趋势。
3. 镁制品:终端高附加值成型制品海外认可度持续提升。9月出口0.05万吨,与8月持平;1-9月累计出口0.46万吨,同比下降4.17%,但累计出口金额2502万美元,同比增长22.29%,呈现量减价增态势。依托终端定制化、高附加值属性,出口均价持续上行,汇率风险抵御能力较强。
三、整体总结与后市展望
2026年9月国内镁产品出口总量继续回落,已连续第二个月环比下滑,且同比降幅从8月的13.44%大幅扩大至23.27%,下行压力显著加剧。这一态势是外部需求、汇率冲击与行业内生矛盾三重因素共振的结果:欧洲制造业复苏不均衡、镁下游传统领域需求偏弱;9月人民币升破6.70、创近三年半新高,严重削弱出口竞争力并放大汇兑亏损;更折射出镁锭常态化低价内卷、出口价格长年低于国内均价的固有顽疾,叠加人民币大幅升值下超长账期汇兑亏损集中兑现,持续拖累全行业出口盈利与贸易效率,成为制约镁行业外贸高质量发展的最大瓶颈。
连续环比下滑是本期最突出的特征:镁锭作为第一大品类,出口量连续三个月在1.87-1.88万吨低位停滞;镁合金9月环比大幅下滑13.75%,是当月总量下行的主要拖累。高端品类当月韧性亦受冲击,说明海外需求疲软已从低端原料向高端加工品传导,行业出口面临的压力具有全面性。
供应结构方面,1-9月镁锭累计出口19.27万吨,国内超两成原镁资源以原料形式对外出口。大量原生镁在行业内卷下低价流向海外,叠加汇兑波动的系统性损耗,原料价值流失与汇率亏损双向放大行业效益损失。
细分品类层面,出口效益分化与优劣对冲格局持续加剧。核心痛点集中在镁锭大规模、长周期的价格倒挂与外贸无序内卷。作为第一大出口品类,镁锭长期以低于国内市场的价格外销,本身已无盈利空间,而超长账期导致汇兑损失持续兑现,进一步锁定出口亏损状态。与之对比,镁合金、锻轧镁、高端镁制品等高附加值品类,凭借技术壁垒、市场刚需和强议价能力,累计维度既能维持量价韧性、保障产品溢价,又可有效对冲汇率波动风险,是行业唯一稳定盈利支撑;镁粉、镁废碎料等低端品类需求疲软、抗风险能力弱。
从累计数据看,1-9月行业出口量微增0.03%、金额增长2.07%,出口均价整体上行,高端产品出口升级长期趋势明确,行业具备外贸提质增效的基础条件。但累计量增速已从1-8月的3.54%骤降至0.03%,几近停滞,镁锭长年低价内卷、价格倒挂的固有顽疾,叠加三季度以来出口持续走弱的外部冲击,双重压力抵消了行业高端转型的部分成果,造成整体出口效率偏低、盈利不及预期。
后市来看,利好与利空并存,短期承压、长期向好。利好方面,一是国外圣诞节及中国春节前海外客户素有备货习惯,补库订单有望逐步回流;二是全球轻量化长期刚需持续扩容,高端镁材出口有望持续发力,带动行业外贸基本面边际回暖。但短期内多重利空难以消解:国内镁应用仍处爬坡期,尚未完全消纳新增产量;外贸无序竞争的低价内卷格局压制镁锭出口积极性;人民币年内累计升值超4%,市场普遍预判后续将维持偏强震荡,超长账期下汇兑压力长期存在;欧盟CBAM碳边境调节机制全面实施在即,镁作为高能耗材料出口面临额外碳成本预期。多重因素叠加下,镁锭出口低价亏损+汇损承压+碳成本预期的困局仍将延续。
未来行业实现外贸提质增效,关键在于三大突破口协同发力:一是摒弃低价抢单思维、合力规范出口秩序,从源头扭转镁锭长期价格倒挂局面;二是优化结算模式、强化汇率风险管理,通过远期锁汇、缩短账期等工具系统性对冲汇兑损耗;三是严控低端原料出口、加速高端化转型,彻底摆脱低价内卷+汇率承压的恶性循环,全面提升中国镁产品的全球盈利能力与核心竞争力。