|
现货平台 中文 | English |
服务热线:400-110-9771
|
现货平台 中文 | English |
10月27日,亚洲水泥(中国)对外公布2026年前三季度经营成绩单,经营数据出现明显变脸,从去年同期的盈利转为大额亏损。
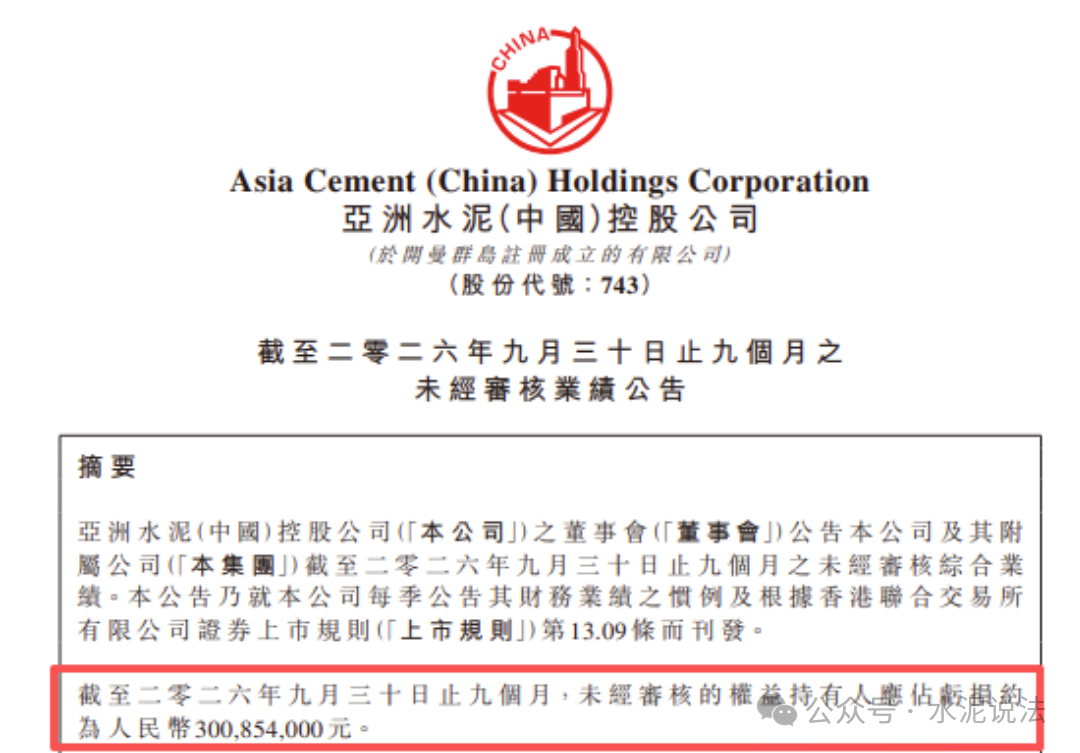
财报数据显示,公司前三季度完成营业收入33.29亿元,归属于权益持有人的亏损约3.01亿元,对比去年同期1.46亿元的盈利水平,业绩由盈转亏。同期毛利仅1.34亿元,相较去年5.64亿元的毛利规模,大幅下滑76.26%,每股基本亏损0.192元。基于当前经营状况,董事会决定不提议派发2026年前九个月股息。
对于业绩变动的原因,公司分析指出,核心诱因来自水泥行业量价同步下行,叠加老旧产线资产减值计提,拖累整体利润表现。从市场行情来看,第三季度国内水泥市场走出“淡季深跌、季末修复”的行情曲线。亚洲水泥(中国)业务重心集中在长江中下游以及四川区域,两大核心市场都经历了水泥价格先下探、临近季末小幅回升的行情波动。
成本端的压力同样侵蚀企业利润。报告期内动力煤价格持续走高,原料成本上涨压力直接传导至盈利环节,进一步压缩产品毛利空间。
展望第四季度,公司认为行业需求改善的空间较为有限,水泥涨价能否落地,不同区域之间或将出现明显分化。
面对行业下行压力,企业已经制定应对举措,将把成本管控作为经营重点,从煤耗、电耗、物流等多个环节压缩开支,努力推动第四季度经营业绩较第三季度实现环比改善。
其实不只是亚洲水泥,从目前各大水泥上市公司披露的三季报能明显看出,今年行业整体日子都不好过,多数企业都出现了亏损情况。当下下游市场需求持续偏弱,水泥卖不上价,再加上煤炭成本居高不下,双向压力让水泥企业利润被大幅压缩。